병원 다녀온 돈 3년 안에 돌려받기: 실손보험 청구, 실손24로 서류 없이
실손보험 청구 기한은 상법상 3년입니다. 그 안이면 몇 년 전 병원비도 청구할 수 있고, 2025년 10월부터는 동네 의원·약국까지 ‘실손24’ 앱으로 서류 없이 청구할 수 있게 됐습니다. 다만 2026년 4월 기준 실제로 연결된 의원·약국은 4곳 중 1곳(26.2%)뿐이라, 내가 다닌 곳이 되는지부터 확인해야 합니다.
청구 기한 보험금청구권 3년 (상법 제662조)
서류 없이 청구 실손24 앱·홈페이지 (보험개발원 운영, 콜센터 1811-3000)
안 되는 곳 실손24 미연계 병원은 보험사 앱에서 영수증 사진으로 청구
같이 보세요: 숨은 보험금 찾기: 만기 3년 지나면 이자 0원
목차
실손24, 어디까지 되나
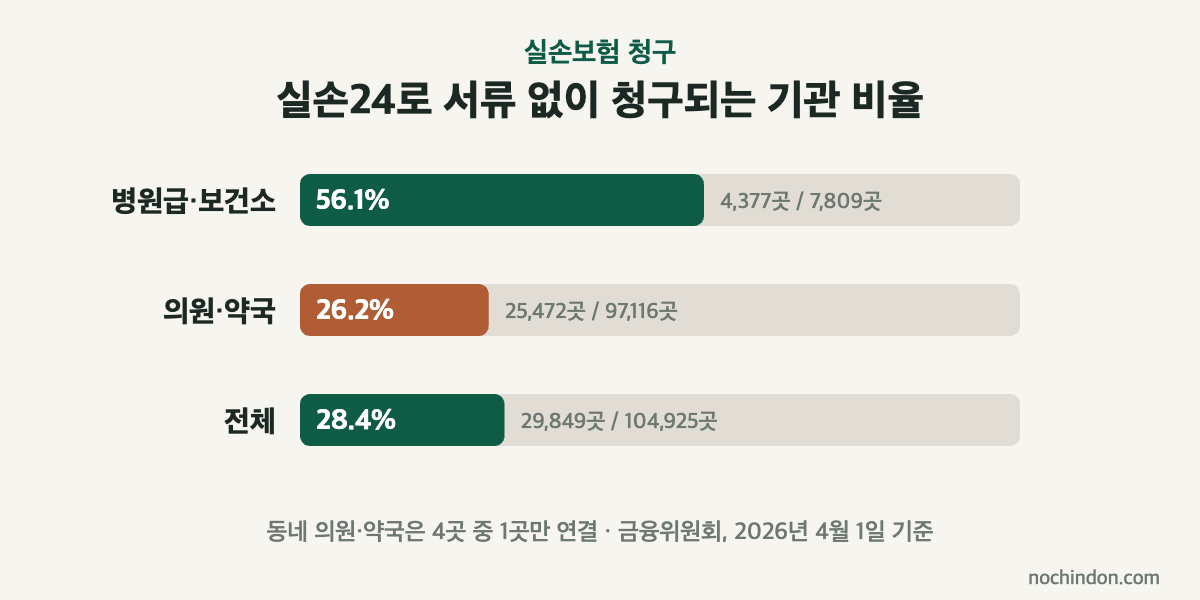
실손보험 청구 전산화는 2024년 10월 병원급과 보건소, 2025년 10월 의원·약국으로 넓어져 법적으로는 모든 요양기관이 대상입니다. 하지만 병원이 쓰는 전자의무기록(EMR) 업체가 참여하지 않으면 연결이 안 돼, 실제 연계율은 아직 낮습니다.
| 구분 | 전체 기관 | 실손24 연계 완료 | 연계율 |
|---|---|---|---|
| 병원급·보건소 | 7,809곳 | 4,377곳 | 56.1% |
| 의원·약국 | 97,116곳 | 25,472곳 | 26.2% |
| 합계 | 104,925곳 | 29,849곳 | 28.4% |
금융위원회 2026년 4월 15일 발표, 4월 1일 기준
큰 병원은 절반 이상 되지만, 감기나 물리치료로 자주 가는 동네 의원은 안 되는 경우가 더 많습니다. 실손24 앱의 참여병원·참여약국 검색이나 ‘내가 다녀온 병원 찾기’로 확인할 수 있습니다.
실손보험 청구 방법 두 가지
| 방법 | 언제 | 준비물 |
|---|---|---|
| 실손24 (전산 청구) | 다닌 병원·약국이 실손24에 연계된 경우 | 없음. 병원이 진료 서류를 보험사로 바로 보냄 |
| 보험사 앱 (사진 청구) | 연계 안 된 병원, 오래전 진료 | 진료비 영수증, 진료비 세부내역서, 필요하면 처방전·진단서 사진 |
실손24에서는 본인 청구 말고도 미성년 자녀 청구와 부모·제3자(대리인) 청구 메뉴가 따로 있어, 아이 병원비나 부모님 병원비도 한 번에 처리할 수 있습니다.
실손24로 청구하는 순서
- 앱스토어·플레이스토어에서 ‘실손24’를 설치하거나 홈페이지에 들어가 본인인증을 합니다.
- ‘나의 실손청구’에서 다녀온 병원·약국과 진료일을 고릅니다.
- 가입한 실손보험 보험사를 선택하고 보험금 받을 계좌를 적습니다.
- 청구하면 병원이 서류를 보험사로 보내고, 진행 상황은 ‘청구이력’에서 확인합니다.
처방받은 약값도 실손 대상이라, 병원과 약국을 각각 청구해야 빠지지 않습니다.
3년 기한, 지금 청구할 수 있는 진료는
보험금청구권은 3년 동안 행사하지 않으면 소멸합니다. 기간은 일반적으로 보험사고가 생긴 때, 즉 진료받은 날부터 셉니다. 귀찮아서 미뤄 둔 소액 진료비도 3년 안이면 지금 모아서 청구할 수 있습니다.
진료받은 날을 넣어 보세요.
실손보험 청구 기한 계산기
상법 제662조의 보험금청구권 소멸시효 3년을 진료일부터 센 추정치입니다. 실제 기산점은 보험사고와 약관에 따라 달라질 수 있으니, 기한이 가까우면 바로 청구하거나 보험사에 확인하세요.
오래된 진료일수록 실손24 연계 전이라 서류를 직접 떼야 할 수 있습니다. 진료비 세부내역서는 병원 무인발급기나 병원 홈페이지에서 발급되는 곳이 많고, 안 되면 병원 원무과에 요청합니다.
청구 전에 알아둘 것
- 본인부담상한제 환급과 겹칠 때: 건강보험에서 상한액을 넘은 병원비를 돌려받는 경우, 실손보험 약관에 따라 그 환급분은 보험금에서 빠질 수 있습니다. 👉 병원비 많이 냈다면 돌려받는 돈: 본인부담상한제 환급금
- 여러 실손에 가입했다면: 실손보험은 실제 낸 병원비 안에서 나눠 지급하는 구조라, 두 곳에 청구해도 합쳐서 낸 돈 이상은 받지 않습니다.
- 자기부담금: 가입 시기(세대)에 따라 내가 부담하는 몫이 달라 같은 병원비라도 받는 금액이 다릅니다. 내 보험의 자기부담금은 보험사 앱의 보장 내용에서 확인할 수 있습니다.
- 다른 보험도 같이: 실손 말고 질병·상해·치아보험에 진단비나 수술비가 있으면 그것도 따로 청구할 수 있습니다. 내가 든 보험은 '내보험찾아줌'에서 한 번에 볼 수 있습니다.
자주 묻는 질문
실손보험 청구는 몇 년 전 진료까지 되나요?
보험금청구권은 3년이 지나면 소멸합니다(상법 제662조). 일반적으로 진료받은 날부터 3년 안이면 지금 청구할 수 있습니다. 오래된 진료는 실손24 연계 전일 수 있어 영수증과 진료비 세부내역서를 병원에서 다시 발급받아 보험사 앱으로 청구합니다.
다니는 동네 의원이 실손24에 안 뜨면 어떻게 하나요?
아직 연계되지 않은 곳입니다. 2026년 4월 기준 의원·약국의 연계율은 26.2%입니다. 이 경우 보험사 앱이나 홈페이지에서 영수증과 세부내역서 사진을 올려 청구하면 됩니다.
약국 약값도 따로 청구해야 하나요?
네. 처방받은 약값도 실손 보장 대상이라 병원 진료비와 별도로 약국 영수증을 청구해야 합니다. 실손24에서는 참여약국이면 서류 없이 함께 청구할 수 있습니다.
부모님이나 아이 병원비도 제가 대신 청구할 수 있나요?
실손24에는 미성년 자녀 청구와 부모·제3자(대리인) 청구 메뉴가 따로 있습니다. 성인 가족은 본인 동의 절차가 필요하니 실손24 안내에 따라 진행하세요.
지금 할 일
지난 3년 안에 병원·약국에 갔는데 청구하지 않은 게 있다면, 실손24 앱에서 '내가 다녀온 병원 찾기'로 연계 여부를 보고 되는 곳부터 청구하세요. 👉 실손24
참고 자료
- 금융위원회 보도자료: 실손24 연계 확대 개선책 (2026.4.15)
- 실손24 (보험개발원) · 콜센터 1811-3000 (평일 9시부터 18시, 토요일 9시부터 13시)
- 국가법령정보센터: 상법 제662조(소멸시효)
- 내보험찾아줌 (생명·손해보험협회)
이 글은 2026년 10월 금융위원회 발표와 법령으로 확인해 정리한 일반 정보이며, 실제 지급 여부와 금액은 가입한 보험 약관과 보험사 심사를 따릅니다. 틀린 내용을 발견하면 문의 페이지로 알려 주세요.