병원비 많이 냈다면 돌려받는 돈: 본인부담상한제 환급금
본인부담상한제 환급금은 1년 동안 낸 병원비(건강보험 적용분) 가운데 소득분위별 상한액을 넘은 돈을 국민건강보험공단이 돌려주는 제도입니다. 2025년 진료분 안내문은 2026년 8월 말부터 우편과 알림톡으로 나가고 있습니다. 신청하지 않고 3년이 지나면 받을 권리가 사라지는데, 2021년부터 2026년 6월까지 쌓인 미지급액이 약 3,617억원, 그사이 시효로 사라진 돈이 약 378억원입니다.
대상 2025년 한 해 건강보험 본인부담금이 소득분위별 상한액을 넘은 사람
신청 건강보험공단 누리집, ‘The건강보험’ 앱, 전화 1577-1000, 지사 방문
기한 받을 수 있게 된 날부터 3년
같이 확인하세요: 숨은 보험금 찾기: 만기 3년 지나면 이자 0원
목차
2025년 진료분 본인부담상한액
상한액은 건강보험료로 정한 소득분위에 따라 다릅니다. 요양병원에 같은 해 120일 넘게 입원했다면 오른쪽 열의 더 높은 상한이 적용됩니다.
| 소득분위 | 일반 상한액 | 요양병원 120일 초과 |
|---|---|---|
| 1분위 | 89만원 | 141만원 |
| 2·3분위 | 110만원 | 178만원 |
| 4·5분위 | 170만원 | 240만원 |
| 6·7분위 | 320만원 | 396만원 |
| 8분위 | 437만원 | 569만원 |
| 9분위 | 525만원 | 684만원 |
| 10분위 | 826만원 | 1,074만원 |
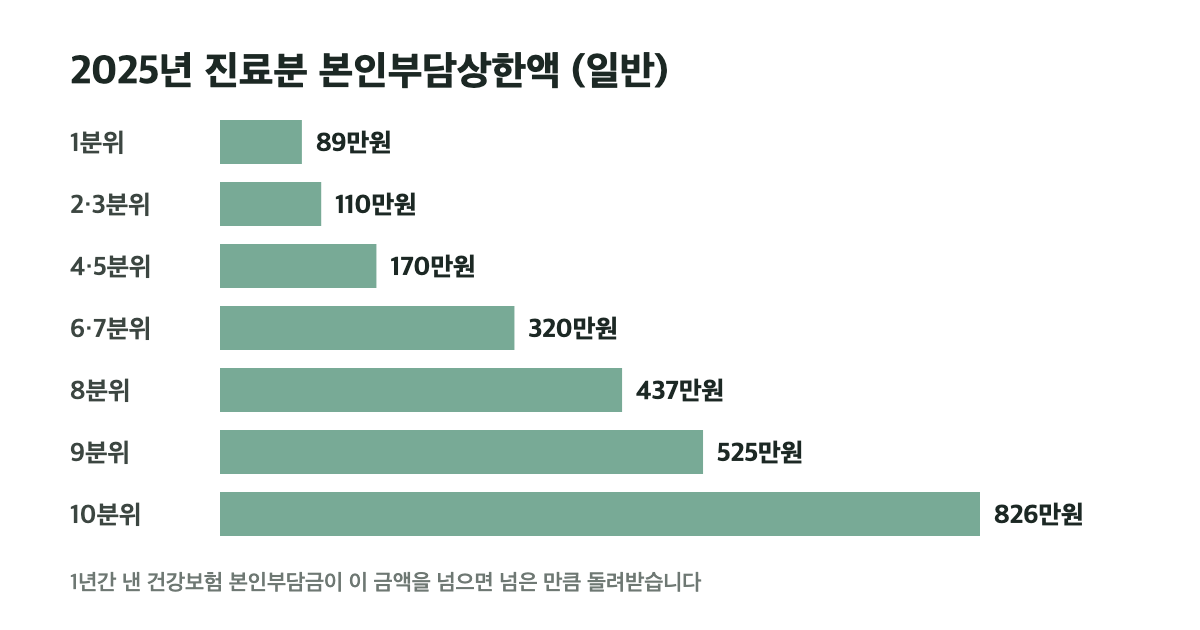
예를 들어 2·3분위인 사람이 2025년에 병원비 본인부담금으로 250만원을 냈다면, 상한액 110만원을 넘은 140만원을 돌려받습니다. 내 소득분위는 공단 안내문에 적혀 오고, 1577-1000에 물어봐도 알려 줍니다.
계산에 들어가는 돈, 안 들어가는 돈
| 들어감 | 빠짐 |
|---|---|
| 건강보험이 적용된 진료비 중 내가 낸 몫 | 비급여 진료비 (도수치료, 일부 검사 등 보험이 안 되는 항목) |
| 입원·외래·약국 본인부담금 합계 | 선별급여, 병원급 이상 2·3인실 상급병실 입원료 |
| 여러 병원에서 낸 돈 모두 합산 | 전액본인부담 항목, 임플란트, 추나요법 본인부담금, 상급종합병원 경증질환 외래 진료분 |
실손보험으로 돌려받은 병원비라도 건강보험 본인부담금으로 낸 돈은 계산에 들어갑니다. 다만 실손보험 약관에 따라 상한제 환급분을 보험금에서 빼는 경우가 있어, 실손 청구를 앞두고 있다면 보험사에 먼저 확인하세요.
내 경우를 넣어 보세요.
본인부담상한제 환급금 계산기 (2025년 진료분)
2025년 진료분 소득분위별 본인부담상한액 기준 추정치입니다. 본인부담금은 건강보험이 적용된 진료비 중 내가 낸 몫만 넣으세요. 비급여, 선별급여, 전액본인부담, 2·3인실 상급병실 입원료, 임플란트, 추나요법, 상급종합병원 경증 외래 진료분은 상한제 계산에서 빠집니다. 실제 소득분위와 환급액은 국민건강보험공단 안내문을 따릅니다.
본인부담상한제 환급금 받는 두 가지 방식
| 방식 | 언제 | 어떻게 |
|---|---|---|
| 사전급여 | 진료받는 그해 | 같은 병원에서 낸 돈이 최고 상한액(2025년 826만원)을 넘으면, 넘는 부분은 병원이 공단에 직접 청구해 환자는 내지 않음 |
| 사후환급 | 다음 해 8월 말부터 | 소득분위가 확정된 뒤 공단이 대상자에게 안내문을 보내고, 신청하면 계좌로 입금 |
대부분은 사후환급입니다. 그래서 “병원비를 많이 냈는데 아무 연락이 없다”면 이사로 우편을 못 받았거나 알림톡을 놓쳤을 가능성이 큽니다.
신청 방법
- 누리집: 국민건강보험공단 누리집 민원신청 메뉴에서 ‘본인부담상한액 초과금’을 고르고 본인 명의 계좌를 적습니다.
- 앱: ‘The건강보험’ 앱에서 같은 메뉴로 신청합니다.
- 전화: 1577-1000에 전화해 신청할 수 있습니다.
- 방문·우편·팩스: 가까운 지사에 가거나, 받은 안내문의 신청서를 우편이나 팩스로 보냅니다.
공단은 환급금 받을 계좌를 미리 등록해 두라고 권합니다. 등록해 두면 다음에 환급금이 생겼을 때 그 계좌로 받기 쉽습니다.
사칭 문자 주의
“본인부담금 환급 대상”이라며 링크를 누르게 하는 문자는 의심하세요. 공단 안내를 받았다면 문자 속 링크 대신 ‘The건강보험’ 앱이나 누리집에 직접 들어가 신청 내역을 확인하는 게 안전합니다. 의심 문자는 118(한국인터넷진흥원)에 신고할 수 있습니다.
본인부담상한제 환급금은 따로 신청해야 받나요?
네. 다음 해 8월 말부터 국민건강보험공단이 대상자에게 안내문을 보내고, 누리집·The건강보험 앱·전화 1577-1000·지사 방문 등으로 신청하면 계좌로 들어옵니다.
신청을 안 하면 언제까지 받을 수 있나요?
받을 수 있게 된 날부터 3년이 지나면 권리가 소멸합니다. 2021년부터 2026년 6월까지 시효로 사라진 돈이 약 378억원입니다.
비급여 진료비도 상한제에 포함되나요?
아닙니다. 건강보험이 적용된 진료비 중 본인이 낸 몫만 합산하고, 비급여·선별급여·전액본인부담·2·3인실 상급병실 입원료·임플란트·추나요법 등은 빠집니다.
지금 할 일
2025년에 입원이나 수술, 긴 통원 치료가 있었다면 ‘The건강보험’ 앱이나 1577-1000으로 환급금이 있는지 확인하세요. 👉 국민건강보험공단
참고 자료
- 국민건강보험공단 · 고객센터 1577-1000
- 국민건강보험공단 건강보험 웹진: 본인부담상한제 (제외 항목 안내)
- 국가법령정보센터: 국민건강보험법 제44조(비용의 일부부담), 제91조(시효)
- 세계일보: 2025년 진료분 본인부담상한제 환급 안내 (2026.8.4)
- SBS Biz: 본인부담상한 초과액 3천600억 미지급, 378억 소멸 (2026.8.3)
이 글은 2026년 10월 국민건강보험공단 안내와 보도로 확인해 정리한 일반 정보이며, 실제 환급 여부와 금액은 공단 안내문을 따릅니다. 틀린 내용을 발견하면 문의 페이지로 알려 주세요.